Ảnh minh họa. ChatGPT AI.
Muốn tăng trưởng cao trong những năm tới, Việt Nam cần một lượng vốn lớn và phải chạy trên nhiều kênh huy động, bổ trợ bên cạnh hệ thống ngân hàng. Tuy nhiên, đúng vào thời điểm cần thị trường vốn hơn bao giờ hết, niềm tin vào một bộ phận quan trọng của thị trường lại bị tổn thương nghiêm trọng.
Vốn là một trong những nguồn lực quyết định khả năng tăng trưởng của nền kinh tế. Khi Việt Nam bước vào giai đoạn phát triển với yêu cầu tăng trưởng cao, nhu cầu vốn cho đầu tư cũng tăng theo cấp số.
Giai đoạn 2026–2030, Việt Nam đặt mục tiêu tổng vốn đầu tư toàn xã hội bình quân khoảng 40% GDP mỗi năm. Một số ước tính cho thấy tổng nhu cầu vốn đầu tư trong cả giai đoạn có thể lên tới khoảng 38,5 triệu tỷ đồng, trong đó nhu cầu đầu tư kết cấu hạ tầng có thể chiếm 30–40%. Trong khi đó, kế hoạch đầu tư công trung hạn 2026–2030 được bố trí khoảng 8,22 triệu tỷ đồng. Như vậy, phần vốn còn lại phải được huy động từ khu vực tư nhân và các nguồn lực khác. Câu hỏi đặt ra nguồn vốn đó sẽ tới từ những kênh nào?
Một thực trạng đã được cảnh báo từ nhiều năm, hệ thống tài chính Việt Nam quá dựa vào ngân hàng. Theo OECD, tài chính dựa vào ngân hàng đang chu cấp khoảng 125% GDP, trong khi tài chính dựa vào thị trường chỉ khoảng 30% GDP.
Một con số so sánh khác, quy mô trái phiếu doanh nghiệp phi tài chính của Việt Nam năm 2025 chỉ tương đương khoảng 0,4% GDP, trong khi con số này là 21% tại Thái Lan, 19% tại Hàn Quốc, 16% tại Nhật Bản, 14% tại Trung Quốc và 8% tại Singapore. Ngay trong ASEAN, Philippines đạt 5% và Indonesia 4%.
Tính đến ngày 31/7/2026, dư nợ tín dụng đối với nền kinh tế đạt gần 20,3 triệu tỷ đồng, tăng 8,98% so với cuối năm 2025. Trong đó, dư nợ tín dụng đối với doanh nghiệp đạt hơn 10,7 triệu tỷ đồng, chiếm khoảng 53,4% tổng dư nợ. Trong 7 tháng đầu năm, hệ thống ngân hàng đã cung ứng thêm khoảng 1,7 triệu tỷ đồng vốn cho nền kinh tế.
Nếu như giai đoạn 2026-2030, đất nước cần thêm 18 triệu tỷ đồng thì hệ thống ngân hàng còn gánh tiếp được không? Và những rủi ro nào sẽ xảy ra nếu đặt toàn bộ gánh nặng lên hệ thống ngân hàng?
Có ít nhất ba lý do để không thể đặt toàn bộ gánh nặng vốn lên hệ thống ngân hàng.
Thứ nhất là rủi ro chênh lệch kỳ hạn. Ngân hàng huy động phần lớn nguồn vốn từ tiền gửi nhưng phải tài trợ cho những dự án có thời gian hoàn vốn 10, 20, thậm chí 30 năm. Khi tín dụng trung và dài hạn tăng nhanh, áp lực về huy động vốn dài hạn, thanh khoản và quản trị lãi suất cũng tăng.
Thứ hai là rủi ro tập trung. Khi doanh nghiệp phụ thuộc quá nhiều vào tín dụng ngân hàng, bất kỳ cú sốc nào đối với hệ thống ngân hàng cũng có thể nhanh chóng truyền sang đầu tư và sản xuất. Một vấn đề ở khu vực tài chính vì thế có thể trở thành vấn đề của toàn bộ nền kinh tế.
Thứ ba, không phải loại nhu cầu vốn nào cũng phù hợp với tín dụng ngân hàng. Startup, doanh nghiệp công nghệ, doanh nghiệp đổi mới sáng tạo cần vốn chấp nhận rủi ro cao. Những dự án hạ tầng cần thời gian hoàn vốn dài.
Các doanh nghiệp đang tăng trưởng mạnh có thể cần vốn chủ sở hữu thay vì tiếp tục gia tăng đòn bẩy. Những nhu cầu đó phù hợp hơn với cổ phiếu, private equity, venture capital, trái phiếu, quỹ đầu tư hoặc PPP.
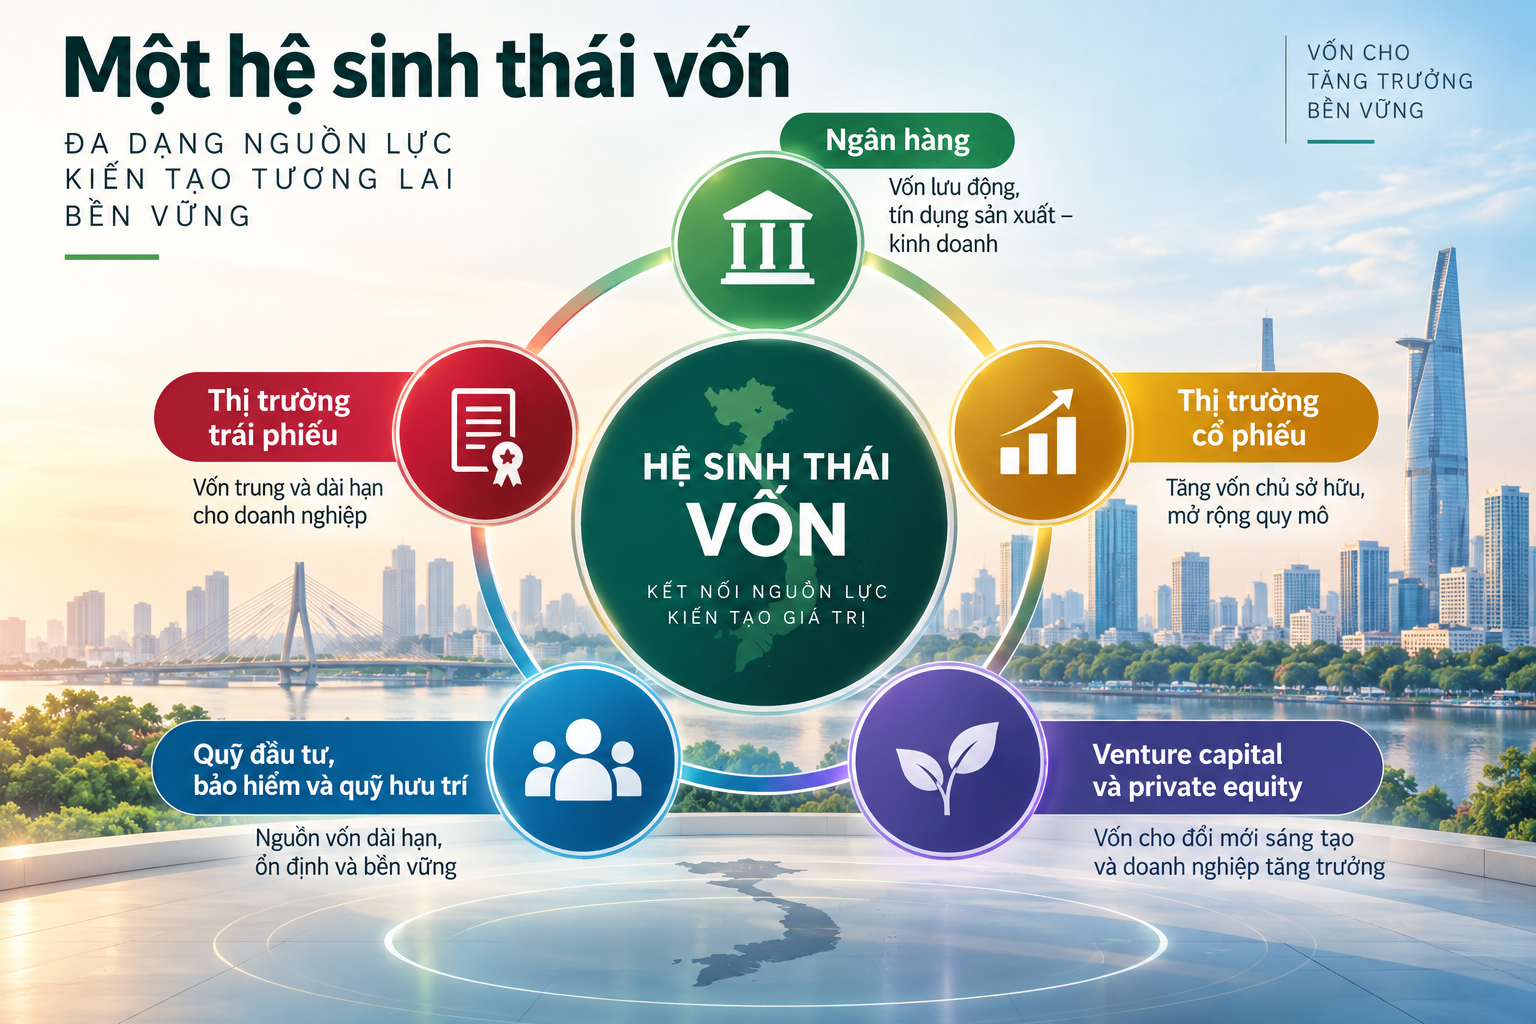
Vì vậy, đã đến lúc Việt Nam cần chuyển sang bước “xây dựng hệ sinh thái vốn cho nền kinh tế” để có khả năng cung ứng nhiều loại vốn hơn.
Thế nhưng đúng vào thời điểm Việt Nam cần thị trường vốn lớn hơn bao giờ hết, niềm tin vào một bộ phận quan trọng của thị trường này lại từng bị tổn thương nghiêm trọng.
Khoảng 10 năm qua có thể xem là một quá trình thị trường trái phiếu Việt Nam liên tục thử lửa.
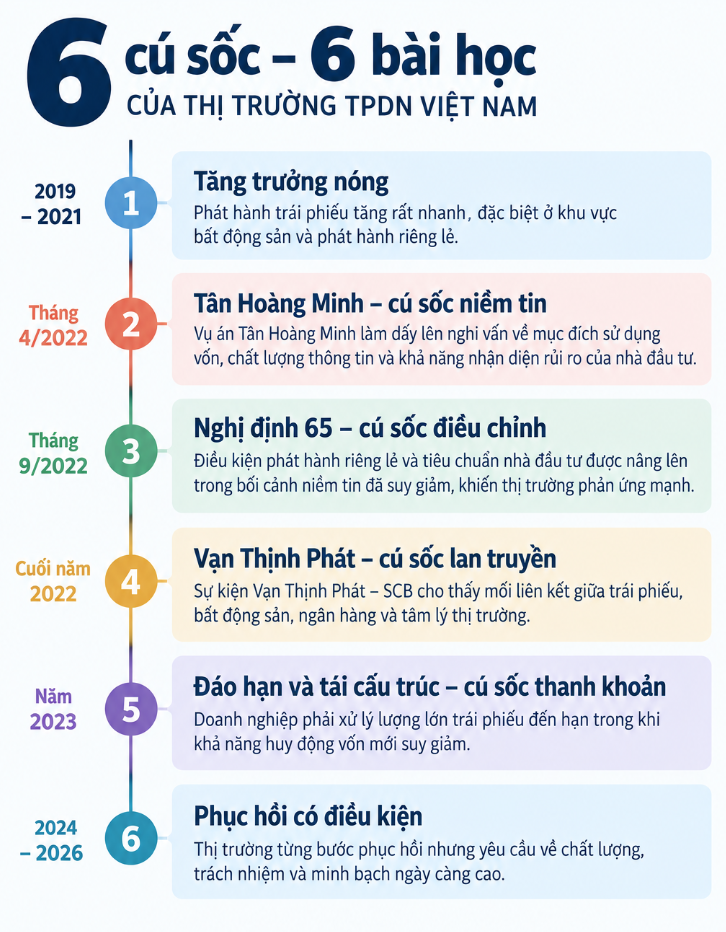
Giai đoạn 2019–2021 là thời kỳ tăng trưởng nóng. Trái phiếu doanh nghiệp, đặc biệt là phát hành riêng lẻ, nhanh chóng trở thành một kênh huy động vốn quan trọng.
Năm 2021, tổng giá trị trái phiếu doanh nghiệp phát hành trong nước đạt khoảng 595 nghìn tỷ đồng, trong đó phát hành riêng lẻ chiếm tới 95,8%. Riêng các doanh nghiệp bất động sản phát hành khoảng 214,4 nghìn tỷ đồng.
Tốc độ tăng trưởng nhanh cho thấy nhu cầu vốn của doanh nghiệp là có thật. Nhưng nó cũng bộc lộ khoảng cách giữa quy mô thị trường và chất lượng hạ tầng thị trường. Thông tin, xếp hạng tín nhiệm, định giá độc lập, kiểm toán, quản trị doanh nghiệp, năng lực của các tổ chức trung gian và cơ chế xử lý khi doanh nghiệp không trả được nợ chưa phát triển tương xứng với tốc độ mở rộng của thị trường.
Và rồi những cú sốc liên tiếp xuất hiện.
Đây là cú sốc tích cực về quy mô nhưng tạo ra rủi ro tích tụ.
Từ năm 2019, thị trường TPDN Việt Nam tăng trưởng rất nhanh. Bộ Tài chính cho biết khối lượng phát hành bình quân giai đoạn 2019–2021 khoảng 467 nghìn tỷ đồng/năm; riêng năm 2021 đạt khoảng 637 nghìn tỷ đồng, đưa quy mô thị trường lên tương đương khoảng 15% GDP.
COVID-19 càng thúc đẩy xu hướng này: lãi suất ngân hàng thấp, nhu cầu tìm kiếm lợi suất của nhà đầu tư tăng, trong khi tín dụng ngân hàng được kiểm soát chặt hơn. OECD nhận định thị trường trái phiếu đã tăng mạnh trong thời kỳ đại dịch, khiến tỷ trọng trái phiếu trong nợ doanh nghiệp tăng từ khoảng 1% năm 2019 lên hơn 5% năm 2023.
Vấn đề là tăng trưởng quy mô đã không đi cùng tốc độ với tăng trưởng chất lượng. Một số doanh nghiệp tài chính yếu vẫn phát hành khối lượng lớn với lãi suất cao; chất lượng tài sản bảo đảm có trường hợp thấp; nhà đầu tư cá nhân tham gia thị trường riêng lẻ thông qua các cách thức khác nhau; một số trung gian cung cấp dịch vụ chưa bảo đảm đầy đủ chuẩn mực nghề nghiệp.
Tháng 4/2022, lãnh đạo Tập đoàn Tân Hoàng Minh bị bắt liên quan đến sai phạm trong phát hành trái phiếu. Sau đó, Ủy ban Chứng khoán Nhà nước hủy 9 lô trái phiếu của nhóm Tân Hoàng Minh, khiến hàng nghìn nhà đầu tư đứng trước nguy cơ không thu hồi được vốn đúng hạn.
Theo kết luận điều tra được Bộ Công an công bố sau đó, nhóm Tân Hoàng Minh đã huy động hơn 13.972 tỷ đồng thông qua 9 gói trái phiếu và bị xác định có hành vi gian dối trong phát hành, với số tiền bị chiếm đoạt xác định là 8.600 tỷ đồng của hơn 6.000 nhà đầu tư.
Vụ việc làm nhà đầu tư bắt đầu đặt câu hỏi: “Nếu một doanh nghiệp có thể phát hành trái phiếu với những thông tin như vậy, tôi còn có thể tin vào thông tin trên thị trường không?”
Ngày 16/9/2022, Chính phủ ban hành Nghị định 65/2022/NĐ-CP, sửa đổi Nghị định 153/2020 về phát hành TPDN riêng lẻ. Nghị định 65 nâng đáng kể yêu cầu đối với nhà đầu tư chứng khoán chuyên nghiệp; mục đích sử dụng vốn; công bố thông tin; trách nhiệm của doanh nghiệp phát hành; đại lý phát hành; xếp hạng tín nhiệm; quản lý và giám sát thị trường.
Mục tiêu là chuyển thị trường từ tăng trưởng nhanh sang minh bạch và bền vững hơn. Nhưng vấn đề là Nghị định 65 xuất hiện đúng lúc niềm tin thị trường đã suy yếu. Theo VBMA, giá trị phát hành giảm từ khoảng 20.000 tỷ đồng/tháng đầu năm 2022 xuống 17.875 tỷ đồng tháng 9 và chỉ còn 335 tỷ đồng trong tháng 10/2022. Hai cú sốc (Tân Hoàng Minh và Nghị định 65) cộng hưởng khiến thị trường gần như đóng băng.
Đây là cú sốc lớn nhất đối với thị trường TPDN Việt Nam trong thập niên qua.
Tháng 10/2022, vụ án Vạn Thịnh Phát – SCB bùng nổ. Nếu Tân Hoàng Minh khiến nhà đầu tư lo ngại về một nhóm doanh nghiệp, thì Vạn Thịnh Phát làm dấy lên lo ngại về mối liên hệ giữa trái phiếu – bất động sản – ngân hàng – thị trường tài chính.
OECD đánh giá chính các vấn đề trong lĩnh vực bất động sản đã gây mất niềm tin và biến động mạnh trên thị trường trái phiếu doanh nghiệp. Theo World Bank, thị trường TPDN Việt Nam bị ảnh hưởng mạnh bởi việc xử lý các sai phạm liên quan đến Vạn Thịnh Phát và Tân Hoàng Minh.
Hệ quả không còn chỉ là vấn đề của thị trường trái phiếu. Nó tạo ra hiệu ứng lan truyền trẻn toàn thị trường tài chính, từ trái phiếu, bất động sản, ngân hàng, thanh khoản, chứng khoán đến niềm tin nhà đầu tư.
Sau Tân Hoàng Minh và Vạn Thịnh Phát, một vấn đề khác xuất hiện: nhà đầu tư muốn rút tiền, doanh nghiệp lại không có đủ thanh khoản để trả trước hạn.
Đến tháng 10/2022, giá trị TPDN phát hành chỉ còn khoảng 5.800 tỷ đồng, trong khi khối lượng trái phiếu được doanh nghiệp mua lại trước hạn tăng rất mạnh. Đến giữa tháng 11/2022, số trái phiếu mua lại trước hạn đạt khoảng 152.500 tỷ đồng, tăng 49,6% so với cùng kỳ năm trước.
Cơ chế số thanh khoản xuất phát từ việc nhà đầu tư mất niềm tin nên yêu cầu doanh nghiệp mua lại trái phiếu trước hạn. Nhưng doanh nghiệp lại hết tiền, cũng không thể phát hành trái phiếu mới, lại càng khó trả nợ cũ và thanh khoản tiếp tục xấu đi.
Tháng 3/2023, Chính phủ ban hành Nghị định 08/2023/NĐ-CP. Đây có thể xem là một cú sốc chính sách theo hướng ngược lại: sau khi Nghị định 65 làm thị trường co lại mạnh, Nghị định 08 tạo cơ chế giúp thị trường có thời gian tái cơ cấu.
Một số quy định của Nghị định 65 được lùi thời điểm áp dụng; đáng chú ý là cho phép thay đổi một số điều kiện, điều khoản trái phiếu; kéo dài kỳ hạn trái phiếu tối đa 2 năm; sử dụng tài sản khác để thanh toán trong một số trường hợp theo thỏa thuận với nhà đầu tư.
Mục tiêu là tránh tình trạng doanh nghiệp vỡ nợ hàng loạt mà bán tháo tài sản, dễ lan truyền sang ngân hàng và bất động sản.
Sau khủng hoảng 2022, thị trường phục hồi nhưng nhà đầu tư trở nên thận trọng hơn. Các doanh nghiệp bất động sản vẫn phải đối mặt với lượng trái phiếu đáo hạn lớn; trong khi khả năng phát hành mới và khả năng tiếp cận nguồn vốn vẫn bị ảnh hưởng bởi yêu cầu minh bạch và chất lượng tín dụng.
Tuy nhiên, OECD lưu ý rằng trái phiếu của các nhà phát triển bất động sản chiếm phần lớn lượng trái phiếu đáo hạn trong năm 2025, làm gia tăng nguy cơ tái diễn áp lực thanh khoản nếu thị trường bất động sản phục hồi chậm.
Nhìn lại chuỗi sự kiện trên, vấn đề cốt lõi của thị trường trái phiếu Việt Nam là thiếu vắng hạ tầng thông tin minh bạch.
Sau những cú sốc, Việt Nam đang đứng trước yêu cầu thiết kế lại thị trường theo hướng an toàn và bền vững hơn. Một hệ sinh thái vốn hoàn chỉnh cần có sự phân công rõ ràng.
Ngân hàng tiếp tục giữ vai trò quan trọng trong cung cấp vốn lưu động, tín dụng sản xuất – kinh doanh và các khoản vay mà ngân hàng có lợi thế thẩm định.
Thị trường trái phiếu cần trở thành kênh vốn trung và dài hạn cho doanh nghiệp, nhưng phải dựa trên công bố thông tin chất lượng cao, xếp hạng tín nhiệm, định giá độc lập và trách nhiệm rõ ràng của tổ chức phát hành.
Thị trường cổ phiếu cần trở thành kênh tăng vốn chủ sở hữu, giúp doanh nghiệp giảm phụ thuộc vào đòn bẩy nợ.
Quỹ đầu tư, bảo hiểm và quỹ hưu trí cần được phát triển để tạo nguồn vốn dài hạn và ổn định.
Venture capital và private equity có thể đảm nhận phần vốn rủi ro cao cho đổi mới sáng tạo và doanh nghiệp tăng trưởng.
Trong khi đó, các dự án hạ tầng lớn cần kết hợp ngân sách, PPP, trái phiếu dự án, quỹ đầu tư hạ tầng và nguồn vốn quốc tế.
Có ba việc nhất thiết phải làm đối với thị trường vốn.
Thứ nhất, đưa minh bạch thành chuẩn mực thị trường.
Doanh nghiệp phát hành phải cung cấp thông tin có chất lượng, có thể kiểm chứng và so sánh. Cần tiếp tục nâng chất lượng kiểm toán, định giá tài sản bảo đảm, chuẩn hóa dữ liệu và từng bước mở rộng áp dụng các chuẩn mực báo cáo tài chính quốc tế đối với những doanh nghiệp phù hợp.
Thứ hai, xây dựng tầng lớp nhà đầu tư tổ chức đủ mạnh.
Một thị trường vốn dài hạn không thể phụ thuộc quá nhiều vào tâm lý của nhà đầu tư cá nhân. Quỹ đầu tư, bảo hiểm, quỹ hưu trí và các định chế đầu tư dài hạn phải trở thành lực lượng cầu chủ đạo. Khi đó, thị trường mới có khả năng hấp thụ những khoản vốn lớn và dài hạn.
Thứ ba, xây dựng cơ chế xử lý thất bại thay vì cố ngăn mọi thất bại.
Một doanh nghiệp có thể phá sản. Một trái phiếu có thể vỡ nợ. Điều đó không nhất thiết là thất bại của thị trường. Thất bại của thị trường là khi nhà đầu tư không biết doanh nghiệp rủi ro đến đâu; khi tài sản không được định giá đúng; khi quá trình tái cấu trúc kéo dài; hoặc khi sự thất bại của một doanh nghiệp kéo theo khủng hoảng niềm tin trên diện rộng. Một thị trường trưởng thành phải có khả năng nhận diện – định giá – hấp thụ – xử lý rủi ro.
Điểm tích cực là Việt Nam đang bước vào một giai đoạn chính sách mới. Nghị định 200/2026/NĐ-CP về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế được ban hành ngày 5/6/2026.
Tiếp theo đó, ngày 27/7/2026, Thủ tướng Chính phủ ban hành Quyết định 1413/QĐ-TTg phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045. Những bước đi này cho thấy phát triển thị trường vốn đang được đặt trong một bài toán lớn hơn: tái cấu trúc hệ thống tài chính để phục vụ nhu cầu tăng trưởng dài hạn.
Một thập kỷ những cú sốc trái phiếu đã để lại một bài học lớn. Việt Nam không thiếu nhu cầu về thị trường vốn. Điều còn thiếu là một cấu trúc thị trường đủ sâu, đủ minh bạch và đủ đa dạng để biến tiết kiệm thành vốn đầu tư dài hạn.
Gió xoáy bất ngờ tạo thành xoáy nước trên sông Hàn, quét qua công viên…
Fed hiện phải đối mặt với một môi trường chính sách khá phức tạp.
Phía Iran cho biết một tàu thương mại của nước này bị tấn công gần…
Cuộc họp giữa Iran và các nước vùng Vịnh về eo biển Hormuz đã bị…
Cử tri đề nghị mở rộng chính sách hỗ trợ chi phí điều trị cho…
Tổng thống Mỹ Donald Trump hôm Chủ nhật (13/9) cho biết ông sẽ xem xét…