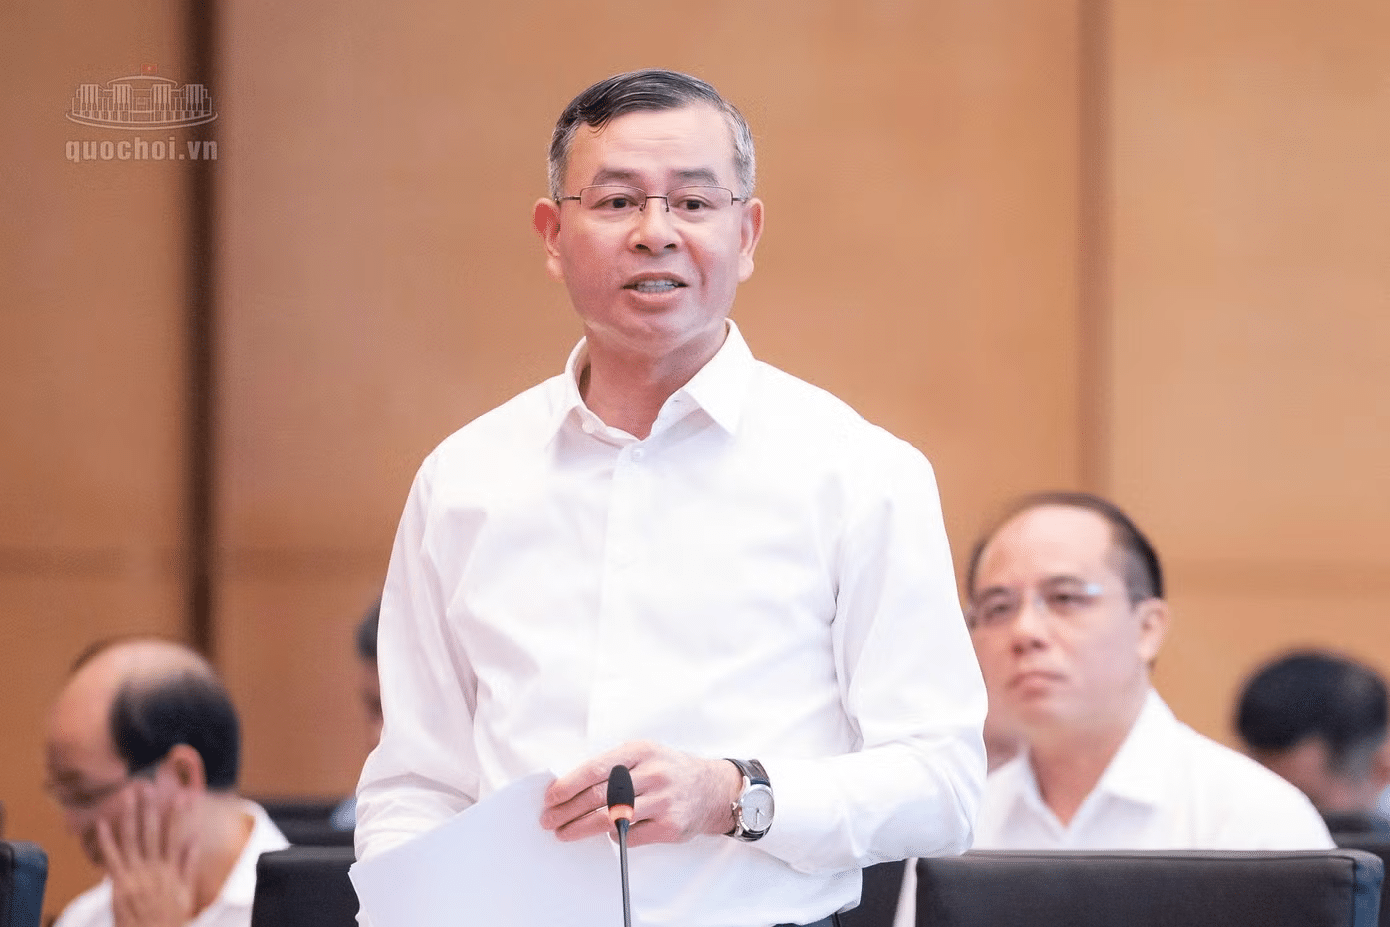
“Voucher” hỗ trợ doanh nghiệp nhỏ và vừa được đề xuất dưới dạng chứng chỉ có thời hạn, không được chuyển nhượng và dùng để giảm một số chi phí khi doanh nghiệp thực hiện các dịch vụ đủ điều kiện. (Ảnh: quochoi.vn)
“Voucher” hỗ trợ doanh nghiệp nhỏ và vừa được đề xuất dưới dạng chứng chỉ có thời hạn, không được chuyển nhượng và dùng để giảm một số chi phí khi doanh nghiệp thực hiện các dịch vụ đủ điều kiện.
“Voucher” là hình thức hỗ trợ mới
Sáng 28/9, Hội nghị đại biểu Quốc hội chuyên trách thảo luận về nhóm dự án luật thuộc lĩnh vực kinh tế, tài chính, trong đó có dự án Luật Phát triển doanh nghiệp nhỏ và vừa.
Một trong những nội dung mới được đưa vào dự thảo là hình thức cấp “voucher” hỗ trợ doanh nghiệp.
Theo Bộ trưởng Tài chính Ngô Văn Tuấn, voucher là chứng chỉ hỗ trợ doanh nghiệp nhỏ và vừa giảm một số chi phí khi thực hiện một số dịch vụ. Voucher có ghi rõ thời gian sử dụng và không được chuyển nhượng.
Dự thảo lần đầu bổ sung hình thức cấp voucher để thanh toán phần kinh phí hỗ trợ giảm tiền thuê đất cho doanh nghiệp nhỏ và vừa, bên cạnh phương án Nhà nước hoàn trả cho chủ đầu tư.
Đại biểu Lê Thanh Hoàn (Thanh Hóa) cho rằng việc cấp voucher trực tiếp cho doanh nghiệp là một giải pháp mới và đề nghị làm rõ cách thức thực hiện.
Theo ông Hoàn, cần xác định voucher sẽ được phát hành dưới dạng giấy tờ có giá dùng chung hay phát hành riêng cho từng doanh nghiệp dưới dạng văn bản đề nghị.
Đề xuất nâng ngưỡng doanh thu tính thuế đơn giản
Bên cạnh chính sách voucher, dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đề xuất nâng ngưỡng doanh thu để doanh nghiệp và cá nhân cư trú được lựa chọn áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm.
Theo nội dung được đưa ra thảo luận, việc thay đổi này nhằm giảm vướng mắc trong quá trình thực hiện thủ tục hành chính về thuế.
Dự thảo cũng đề cập các chính sách hỗ trợ về mặt bằng sản xuất, thuế và giảm chi phí tuân thủ cho doanh nghiệp nhỏ và vừa.
Theo Bộ trưởng Tài chính, dự luật xác định doanh nghiệp nhỏ và vừa dựa trên các tiêu chí về số lao động bình quân, nguồn vốn hoặc doanh số. Cụ thể, doanh nghiệp có số lao động bình quân không quá 300 người, nguồn vốn dưới 150 tỷ đồng hoặc doanh số dưới 400 tỷ đồng được xác định thuộc nhóm này.
Với các tiêu chí trên, doanh nghiệp nhỏ và vừa chiếm khoảng 98,4% tổng số doanh nghiệp Việt Nam.
Đề xuất miễn thuế thu nhập doanh nghiệp 3 năm
Một nội dung khác được các đại biểu quan tâm là đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi doanh nghiệp được cấp giấy chứng nhận đăng ký doanh nghiệp.
Đại biểu Trần Văn Lâm (Bắc Ninh) đồng tình với chủ trương này nhưng đề nghị xem xét lại thời điểm bắt đầu tính thời gian miễn thuế.
Theo ông, trong những năm đầu thành lập, doanh nghiệp thường phải đầu tư nhà xưởng, mua sắm thiết bị, tuyển dụng lao động, tìm kiếm khách hàng và xây dựng thị trường. Nhiều doanh nghiệp chưa có lợi nhuận hoặc chưa phát sinh thuế phải nộp.
Vì vậy, ông đề nghị thời gian miễn thuế được tính từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế, thay vì tính từ năm đăng ký thành lập.
Đại biểu Nguyễn Văn Huy (Hưng Yên) cũng đề nghị cân nhắc phạm vi áp dụng chính sách miễn thuế 3 năm. Theo ông, nếu áp dụng cho toàn bộ doanh nghiệp nhỏ và vừa mới thành lập, ngân sách có thể phát sinh chi phí lớn trong khi mức độ hỗ trợ giữa các nhóm doanh nghiệp không giống nhau.
Ông Huy đề nghị có thể thiết kế mức ưu đãi, thời gian hoặc điều kiện khác nhau đối với doanh nghiệp thuộc ngành, lĩnh vực ưu tiên hoặc có hoạt động đổi mới sáng tạo. Đồng thời, cần có quy định ngăn việc chia tách, thành lập pháp nhân mới hoặc chuyển hoạt động nhằm tiếp tục hưởng ưu đãi.
Ngân sách có thể chi 10.000 tỷ đồng mỗi năm cho ưu đãi thuế
Giải trình tại hội nghị, Bộ trưởng Tài chính Ngô Văn Tuấn cho biết chính sách hỗ trợ thuế được xây dựng theo hướng hỗ trợ nghĩa vụ thuế và giảm chi phí tuân thủ.
Theo Bộ trưởng, giai đoạn 3 năm đầu là thời điểm doanh nghiệp mới thành lập phải bỏ vốn đầu tư thiết bị, tổ chức hoạt động và tìm kiếm thị trường.
Với quy mô doanh nghiệp nhỏ và vừa hiện nay, nếu áp dụng chính sách hỗ trợ trong 3 năm đầu, ngân sách dự kiến phải chi khoảng 10.000 tỷ đồng mỗi năm riêng cho chính sách giảm thuế thu nhập doanh nghiệp.
Bộ trưởng cũng cho biết dự thảo hướng đến việc áp dụng phương pháp tính thuế đơn giản đối với thuế giá trị gia tăng và thuế thu nhập doanh nghiệp, qua đó giảm chi phí tuân thủ.
Đối với voucher, Bộ trưởng tiếp tục nhấn mạnh đây là điểm mới của dự thảo. Khi doanh nghiệp đủ điều kiện, voucher có thể được sử dụng để giảm chi phí đối với các dịch vụ thuộc phạm vi hỗ trợ.
Lan Anh
Ông Bessent dự đoán Iran có lẽ sẽ giao những lô dầu cuối cùng cho…
Số người chết trong vụ lật phà Virgo Transport 8 ở Indonesia đã tăng lên…
Các chuyên gia khuyến nghị nên cân nhắc nhiều yếu tố khi lựa chọn carbohydrate…
Nếu mức phạt tối đa được áp dụng cho tất cả các vi phạm mà…
Đại hội lần thứ 31 của Hiệp hội Cấy ghép Nội tạng Quốc tế đang…
Các nhà khí tượng dự báo đợt El Niño xuất hiện trong năm nay đang…