Khủng hoảng nợ Trung Quốc: Ai sẽ là người gánh chịu cuối cùng?
- Hoa Nhĩ Vô Nhai
- •
Vấn đề nợ của Trung Quốc rất nghiêm trọng, nhưng nếu cho rằng Đảng Cộng sản Trung Quốc (ĐCSTQ) sắp rơi vào khủng hoảng nợ vì “không trả nổi lãi”, thì e rằng đã đánh giá thấp những công cụ mà chế độ này nắm trong tay.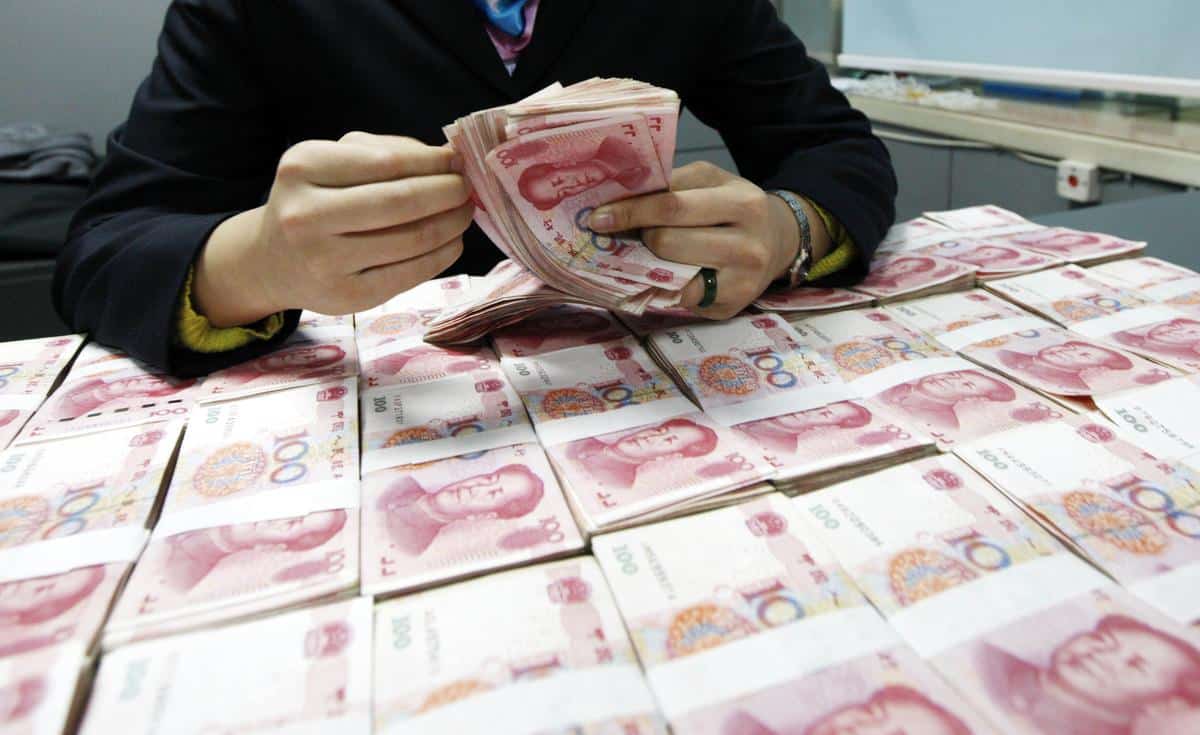
Tháng 9 năm nay, Quỹ Tiền tệ Quốc tế (IMF) ước tính rằng đến cuối năm 2025, tổng nợ chính thức của chính quyền địa phương Trung Quốc và nợ của các nền tảng huy động vốn của chính quyền địa phương (LGFV) sẽ tương đương gần 90% GDP. Trong đó, riêng nợ của các LGFV chiếm khoảng 51% GDP.
Đáng lo ngại hơn, các LGFV nhìn chung thiếu lợi nhuận và dòng tiền. Trong những năm gần đây, khoảng hai phần ba số lãi phải trả hằng năm của họ được trang trải bằng các khoản vay mới. Nói cách khác, tình trạng “vay mới trả lãi” đã ngày càng rõ rệt.
Tuy nhiên, Trung Quốc không giống Hy Lạp hay Argentina.
Lá bài thứ nhất là hoán đổi nợ: chuyển các khoản nợ ẩn ngắn hạn, lãi suất cao thành trái phiếu chính phủ có kỳ hạn dài hơn và lãi suất thấp hơn. Từ khi triển khai chương trình hoán đổi nợ ẩn quy mô lớn của chính quyền địa phương vào năm 2024, Trung Quốc cho biết chi phí vay vốn bình quân đã giảm hơn 2,5 điểm phần trăm. Nợ không biến mất, nhưng số tiền phải trả hằng năm giảm xuống, qua đó trì hoãn nguy cơ vỡ nợ.
Lá bài thứ hai là để trung ương gánh bớt nợ cho địa phương. Khi nguồn thu từ bán đất sụt giảm mạnh, trung ương có thể phát hành thêm trái phiếu chính phủ đặc biệt, tăng chuyển giao ngân sách và cấp thêm vốn thông qua các công cụ chính sách, từng bước chuyển rủi ro từ bảng cân đối kế toán của địa phương lên trung ương. Năm 2026, dự toán chuyển giao ngân sách từ trung ương cho địa phương đã vượt 10 nghìn tỷ nhân dân tệ. Con số này cho thấy ngân sách trung ương đang giữ vai trò ngày càng lớn trong hệ thống tài chính địa phương.
Lá bài thứ ba là hệ thống ngân hàng. Các ngân hàng lớn của Trung Quốc chủ yếu thuộc sở hữu nhà nước, nên có thể được yêu cầu gia hạn nợ, giảm lãi suất hoặc tái cơ cấu các khoản vay. Chẳng hạn, nếu một nền tảng huy động vốn của chính quyền địa phương ban đầu phải trả lãi suất 5%, nhưng sau khi gia hạn nợ chỉ còn phải trả hơn 2%, thì áp lực lên ngân sách sẽ giảm đáng kể. Tuy nhiên, cái giá phải trả vẫn còn đó, chỉ là được chuyển từ chính quyền địa phương sang lợi nhuận của ngân hàng, lợi tức của người gửi tiền và khả năng cho vay trong tương lai.
Lá bài thứ tư là huy động nguồn lực từ khu vực tư nhân.
Nếu chỉ phân tích theo mô hình tài chính công của các nước phương Tây có hệ thống pháp quyền, người ta rất dễ bỏ qua điểm này. Chính phủ Trung Quốc nắm quyền kiểm soát hành chính tập trung cao độ trong các lĩnh vực thuế, quản lý thị trường, giám sát tài chính, thanh tra kỷ luật và giám sát. Một doanh nghiệp hoạt động hàng chục năm có thể bị kiểm tra ở nhiều khâu, từ thuế, đất đai, môi trường, bảo hiểm xã hội đến các mối quan hệ với giới chức.
Những năm gần đây, Chính phủ Trung Quốc cũng đã chấn chỉnh tình trạng được gọi là “thực thi pháp luật vì lợi nhuận”, bao gồm việc tùy tiện phạt tiền, kiểm tra và niêm phong tài sản. Điều này ít nhất cho thấy việc gắn hoạt động thực thi pháp luật với mục tiêu thu ngân sách, trong bối cảnh tài chính địa phương chịu áp lực, không phải là mối lo vô căn cứ. Năm 2025, Luật Thúc đẩy Kinh tế Tư nhân cũng đặc biệt nhấn mạnh yêu cầu xây dựng môi trường kinh doanh ổn định, công bằng và có thể dự đoán.
Điều đó không có nghĩa là tình hình nhất thiết phải đi đến mức cực đoan như “tịch thu tài sản tư nhân”.
Truy thu một ít thuế, phạt thêm chút tiền, yêu cầu doanh nghiệp nhà nước nộp thêm lợi nhuận, buộc người giàu khai bổ sung thu nhập ở nước ngoài, giao thêm dự án cho doanh nghiệp, giảm lợi nhuận ngân hàng và lãi tiền gửi của người dân. Mỗi con gà chỉ bị lấy đi vài quả trứng thì chưa chết ngay.
Báo cáo quyết toán ngân sách trung ương năm 2025 của Bộ Tài chính có một điểm đáng chú ý: thu từ tiền phạt và tịch thu đạt 37,57 tỷ nhân dân tệ, bằng 170,8% dự toán. Nguyên nhân chính là khoản thu từ xử phạt, tịch thu trong hoạt động kiểm tra kỷ luật và giám sát tăng lên. Thu từ kinh doanh vốn nhà nước cũng vượt dự toán đáng kể. Dù những khoản này không lớn so với tổng nợ, chúng cho thấy chính quyền có thể tìm nguồn thu từ nhiều khu vực khác nhau.
Vì vậy, rủi ro lớn nhất đối với nợ Trung Quốc chưa chắc là một ngày nào đó chính quyền đột ngột “hết tiền”.
Kịch bản thực tế hơn là nợ địa phương liên tục được gia hạn, ngân hàng giảm lợi nhuận, trung ương tiếp tục gánh nợ thay địa phương, doanh nghiệp tư nhân chịu thêm chi phí, còn người dân nhận lãi tiết kiệm thấp hơn. Mọi người vẫn xoay xở được, nhưng ngày càng ngại chi tiêu, dè dặt đầu tư, khiến đồng vốn ngày càng khó sinh lời.
Đây mới là điểm khó giải quyết nhất trong vấn đề nợ của ĐCSTQ.
Chế độ này có nhiều cách để ngăn khủng hoảng nợ bùng phát trước mắt, nhưng không thể khiến những dự án kém hiệu quả đã hoàn thành bỗng trở nên sinh lời cao.
Nợ có thể được đổi tên, kéo dài kỳ hạn, thay chủ nợ, thậm chí chuyển sang cho người khác gánh chịu.
Nhưng một mệnh lệnh hành chính không thể khiến khoản lỗ tự biến mất.
Vì vậy, câu hỏi thực sự không phải là “liệu ngày mai Trung Quốc có phá sản không”, mà là:
ĐCSTQ có thể phân bổ gánh nặng nợ lên toàn xã hội trong bao lâu, và đến mức nào, trước khi áp lực trở nên quá lớn, khiến ngay cả những người vẫn đang tạo ra của cải cũng mất động lực làm việc?
Đây có thể là cuộc chiến kéo dài với nợ nần, thay vì một cú vỡ nợ bất ngờ.
- Phân tích: 550 tỷ nhân dân tệ khó cứu ngân sách địa phương, Trung Quốc bế tắc vì nợ
- Học giả: Muốn thu hút đầu tư thì ĐCSTQ phải ngừng việc “cướp” bằng cách truy thu thuế
- Mỹ cảnh báo công dân có “nguy cơ nghiêm trọng bị giam giữ sai trái” ở Trung Quốc
Hoa Nhĩ Vô Nhai / Vision Times
Xem thêm
Từ khóa Doanh nghiệp tư nhân ĐCSTQ IMF khủng hoảng kinh tế trung quốc kinh tế Trung quốc nợ chính quyền địa phương nợ Trung Quốc