Đề xuất miễn thuế cho doanh nghiệp cung cấp suất ăn trường học, bệnh viện
- Minh Long
- •
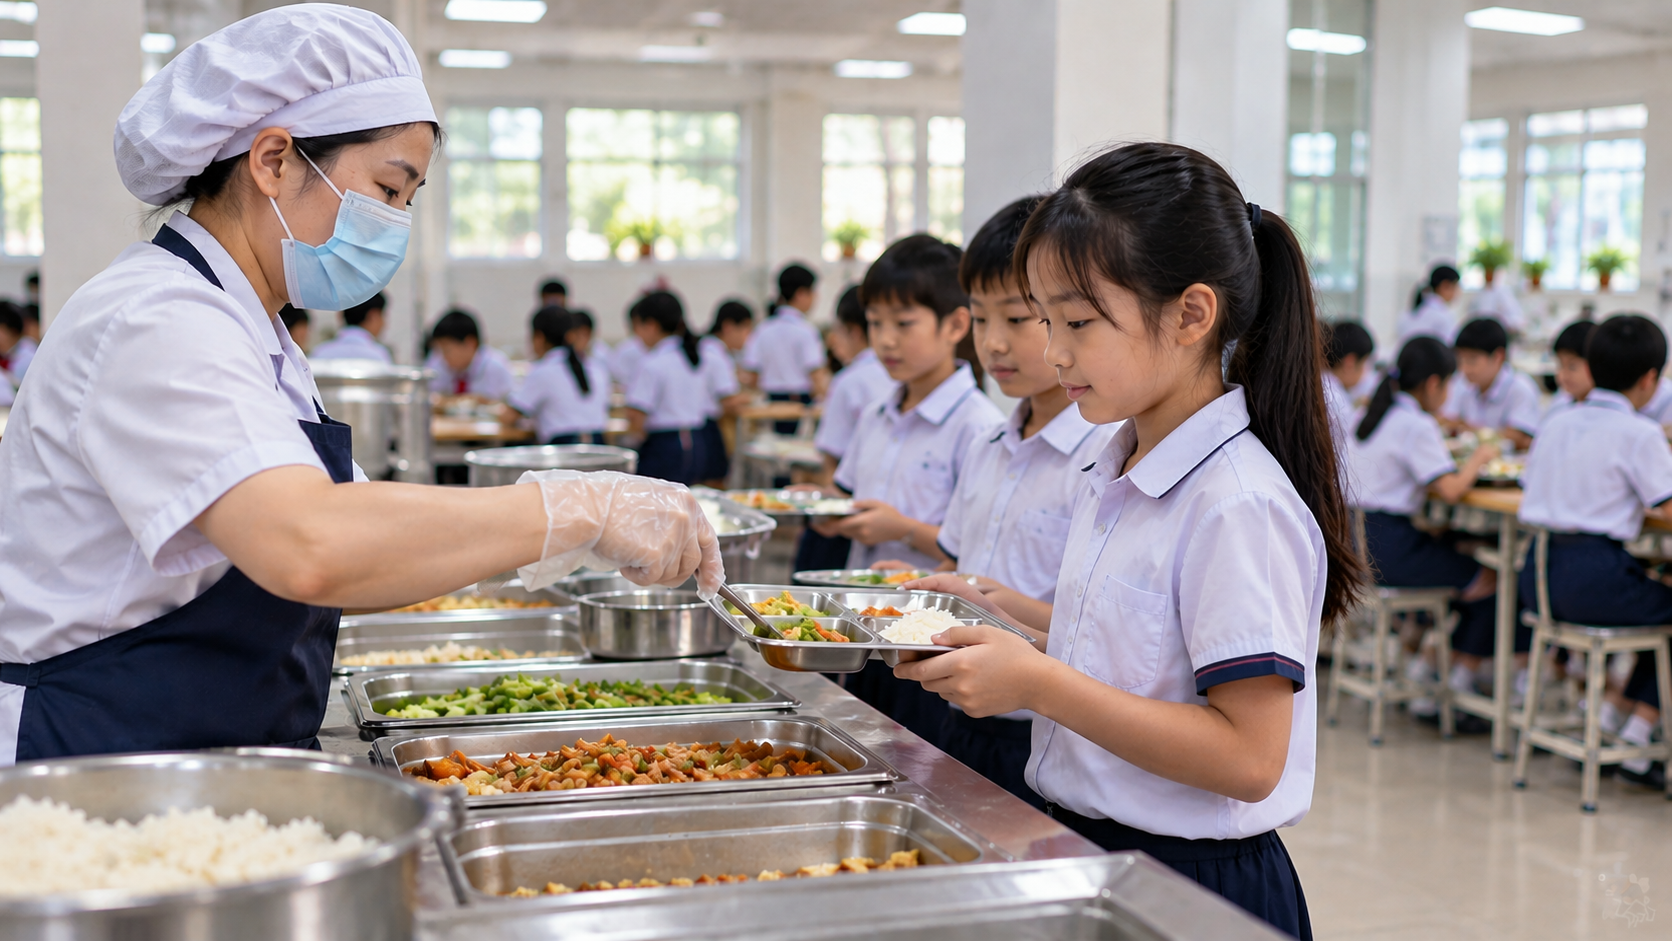
Đề xuất miễn thuế thu nhập doanh nghiệp đối với đơn vị cung cấp suất ăn cho trường học, bệnh viện đang được xem xét nhằm giảm chi phí dịch vụ thiết yếu. Tuy nhiên, hiệu quả của chính sách còn phụ thuộc vào cách thực hiện và khả năng chuyển lợi ích thuế thành mức giá phù hợp cho người sử dụng.
Miễn thuế chưa đồng nghĩa với giảm giá suất ăn
Chiều 23/10/2026, tại phiên thảo luận tổ về các dự án luật thuế, nhiều đại biểu Quốc hội góp ý về đề xuất miễn thuế thu nhập doanh nghiệp đối với phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh. Cá nhân cư trú kinh doanh dịch vụ này cũng được đề xuất miễn thuế thu nhập cá nhân.
Chính sách hướng đến hỗ trợ các đơn vị cung cấp suất ăn có thêm nguồn lực để nâng cao chất lượng, bảo đảm an toàn thực phẩm và giảm chi phí bữa ăn.
Đại biểu Nguyễn Thị Việt Nga, Đoàn đại biểu Quốc hội TP. Hải Phòng, đồng tình với mục tiêu hỗ trợ học sinh và người bệnh, nhưng cho rằng cần làm rõ phần thuế được miễn sẽ chuyển thành lợi ích cụ thể cho người sử dụng bằng cách nào.
Nếu giá hợp đồng vẫn giữ nguyên, việc giảm nghĩa vụ thuế có thể làm tăng lợi ích của nhà cung cấp mà chưa giúp học sinh, người bệnh trả ít tiền hơn. Với những đơn vị không phát sinh thu nhập chịu thuế, hiệu quả hỗ trợ từ chính sách cũng có thể hạn chế.
Đại biểu đề nghị đánh giá, so sánh phương án miễn thuế với hỗ trợ trực tiếp bữa ăn để xác định cách sử dụng nguồn lực ngân sách hiệu quả hơn, đúng đối tượng và dễ kiểm tra kết quả.
Cần xác định rõ đơn vị và khoản thu nhập được miễn thuế
Một vấn đề khác được các đại biểu lưu ý là phạm vi áp dụng chính sách. Trên thực tế, suất ăn tại trường học và bệnh viện có thể được cung cấp theo nhiều hình thức: cơ sở tự tổ chức bếp ăn, thuê doanh nghiệp vận hành tại chỗ hoặc đặt suất ăn từ đơn vị bên ngoài.
Đại biểu Phạm Thu Xanh, Đoàn đại biểu Quốc hội TP. Hải Phòng, cho rằng việc miễn thuế cần căn cứ vào bản chất hoạt động, đối tượng thụ hưởng, tư cách pháp lý của đơn vị cung cấp và loại thu nhập phát sinh, thay vì chỉ phân biệt bếp ăn tự tổ chức với bếp ăn thuê ngoài.
Các điều kiện hưởng ưu đãi cần làm rõ đối tượng được miễn thuế, phạm vi hợp đồng, doanh thu và chi phí liên quan. Việc có khoa dinh dưỡng hoặc bộ phận bếp ăn không đồng nghĩa với việc cơ sở đương nhiên đủ điều kiện hưởng ưu đãi.
Đại biểu Vương Quốc Thắng, Đoàn đại biểu Quốc hội TP. Đà Nẵng, cũng lưu ý nhiều doanh nghiệp đồng thời cung cấp suất ăn cho trường học, bệnh viện và các nhóm khách hàng khác. Việc xác định riêng doanh thu, chi phí và phần thu nhập được miễn thuế sẽ phức tạp nếu dùng chung nhân công, tài sản, nhà xưởng và chi phí quản lý.
Do đó, cần quy định rõ phương pháp hạch toán, hồ sơ chứng minh, trách nhiệm kê khai và cơ chế kiểm tra, xử lý khi xác định sai phần thu nhập được hưởng ưu đãi.
Phân biệt suất ăn theo hợp đồng với hoạt động căng tin
Đại biểu Nguyễn Hải Long đề nghị làm rõ trường hợp được miễn thuế tại bệnh viện. Nếu quy định chỉ nêu chung hoạt động cung cấp suất ăn cho cơ sở khám bệnh, chữa bệnh mà chưa xác định cụ thể phạm vi, các cửa hàng ăn uống thuê mặt bằng trong bệnh viện có thể đề nghị hưởng ưu đãi dù hoạt động chủ yếu là bán lẻ.
Theo đại biểu, thu nhập được miễn thuế nên gắn với hợp đồng cung cấp suất ăn phục vụ người học, người bệnh theo số lượng do cơ sở giáo dục hoặc y tế đặt hoặc xác nhận. Hoạt động căng tin, bán lẻ đồ ăn và thức uống trong khuôn viên trường học, bệnh viện cần được phân biệt rõ.
Cách xác định này nhằm tránh việc mở rộng ưu đãi sang các hoạt động kinh doanh không trực tiếp phục vụ mục tiêu hỗ trợ bữa ăn cho học sinh và người bệnh.
Bộ trưởng Tài chính Ngô Văn Tuấn cho biết Bộ Tài chính sẽ tiếp tục tính toán phương án trên cơ sở kê khai của đơn vị kinh doanh, trong đó có việc phân bổ theo doanh số và xác định chi phí, lợi nhuận tương ứng với từng suất ăn.
Ưu đãi thuế phải đi cùng kiểm soát an toàn thực phẩm
Bên cạnh giá cả, chất lượng và an toàn thực phẩm là vấn đề được nhiều đại biểu nhấn mạnh. Việc giảm nghĩa vụ thuế không tự động bảo đảm nguyên liệu đầu vào an toàn, khẩu phần đủ dinh dưỡng hoặc quy trình chế biến, bảo quản được thực hiện đúng yêu cầu.
Đại biểu Phạm Thu Xanh đề nghị có tiêu chí kiểm tra hợp đồng, hóa đơn, doanh thu, chi phí, đối tượng phục vụ và chất lượng suất ăn. Chính sách cần được đánh giá dựa trên việc học sinh, người bệnh có thực sự nhận được bữa ăn tốt hơn hay không.
Đại biểu Nguyễn Hải Long đề xuất chỉ áp dụng ưu đãi với đơn vị đáp ứng điều kiện an toàn thực phẩm; đồng thời không miễn thuế trong thời hạn 3 năm đối với cơ sở cung cấp suất ăn để xảy ra vụ ngộ độc do lỗi của đơn vị hoặc bị xử phạt về an toàn thực phẩm.
Theo cách tiếp cận này, cơ sở thực hiện tốt sẽ được khuyến khích, trong khi đơn vị vi phạm có thể mất quyền hưởng ưu đãi. Tuy nhiên, đây là đề xuất của đại biểu, chưa phải quy định đã được thông qua.
Một số ý kiến cũng cho rằng cần tăng cường truy xuất nguồn gốc nguyên liệu, giám sát chất lượng bữa ăn và xác định rõ trách nhiệm của đơn vị cung cấp. Việc kiểm tra phải hướng đến kết quả thực tế, không chỉ dừng ở hồ sơ hoặc điều kiện trên giấy tờ.
Cân nhắc phương án hỗ trợ trực tiếp người học, người bệnh
Ngoài miễn thuế, các đại biểu đề nghị xem xét những cách hỗ trợ khác như đặt hàng dịch vụ, hỗ trợ trực tiếp người sử dụng hoặc gắn ưu đãi với giá và chất lượng đã cam kết trong hợp đồng.
Đại biểu Tô Huy Vũ cho rằng nếu tiếp tục xem xét chính sách, phạm vi có thể được thu hẹp vào suất ăn bán trú, nội trú dành cho học sinh và người bệnh nội trú. Ưu đãi cũng cần gắn với thời hạn áp dụng, giá cam kết và cơ chế thu hồi khi đơn vị vi phạm điều kiện.
Trong khi đó, Thủ tướng Lê Minh Hưng cho biết số thu ngân sách từ thuế thu nhập doanh nghiệp đối với nhóm doanh nghiệp cung cấp suất ăn này không lớn, còn lợi ích xã hội mà chính sách có thể mang lại cần được tính đến. Bộ Tài chính đang tiếp tục rà soát, tính toán cụ thể.
Thủ tướng cho rằng hệ thống hóa đơn, chứng từ tài chính hiện có cùng sự tham gia kiểm soát của trường học và cơ sở y tế có thể hỗ trợ việc xác định đối tượng, chi phí và khoản thu nhập thuộc diện ưu đãi. Dù vậy, yêu cầu về vệ sinh và an toàn thực phẩm vẫn phải được bảo đảm đầy đủ.
Đề xuất miễn thuế hiện còn trong quá trình thảo luận, hoàn thiện. Để đạt mục tiêu hỗ trợ học sinh và người bệnh, chính sách cần có tiêu chí xác định đúng đối tượng, cơ chế kiểm soát phần thu nhập được miễn và phương pháp đánh giá hiệu quả qua giá cả, dinh dưỡng, an toàn thực phẩm. Lợi ích cuối cùng cần được đo bằng chất lượng bữa ăn mà người sử dụng thực sự nhận được.
Xem thêm