Vương Hách: ĐCSTQ “dùng dữ liệu tìm người” đóng bảo hiểm là để “cắt rau hẹ”
Ông Lý Trung, Thứ trưởng Bộ Nhân lực và An sinh xã hội Đảng Cộng sản Trung Quốc (ĐCSTQ), hôm thứ Bảy (10/10) cho biết sẽ tìm và vận động người chưa tham gia bảo hiểm bằng các cách như “dùng dữ liệu tìm người”, hướng tới “ai thuộc diện đều phải được bảo hiểm”. Phát ngôn này khiến dư luận dậy sóng, xã hội bất bình mạnh mẽ.
Ông Lý Trung đưa ra phát ngôn trên tại cuộc họp báo của Văn phòng Thông tin Quốc vụ viện. Bài viết này xin nêu 3 nhận định.
Khoản kết dư 11,2 nghìn tỷ nhân dân tệ của 3 quỹ bảo hiểm xã hội là ảo, phía sau là trợ cấp ngân sách khổng lồ
ĐCSTQ cho biết tính đến cuối tháng 9, 3 quỹ bảo hiểm xã hội trên toàn quốc gồm bảo hiểm hưu trí cơ bản, bảo hiểm thất nghiệp và bảo hiểm tai nạn lao động có tổng số kết dư tích lũy 11,2 nghìn tỷ nhân dân tệ. Thoạt nhìn, các quỹ này vận hành thật hiệu quả!
Xem kỹ thì sự thật hoàn toàn ngược lại: các quỹ đã thu không đủ chi từ lâu, phải trông cả vào trợ cấp ngân sách.
Lấy bảo hiểm hưu trí cơ bản toàn quốc làm ví dụ. Hãy đem “khoản thu phí bảo hiểm” mỗi năm so với “khoản chi lương hưu” (tức sổ thu chi thuần, đã loại trợ cấp ngân sách, tiền lãi và các khoản thu khác). Khi đó sẽ thấy bảo hiểm hưu trí cơ bản cho người lao động đô thị của Trung Quốc (gồm doanh nghiệp, cơ quan và đơn vị sự nghiệp) đã chính thức bước vào thời kỳ thâm hụt trên phạm vi cả nước từ năm 2014.
Trước năm 2014, khoản thu phí thuần của bảo hiểm hưu trí cơ bản cho người lao động doanh nghiệp trên cả nước lớn hơn khoản chi trong năm, tức quỹ vẫn tự nuôi được mình. Năm 2014, bảo hiểm hưu trí cơ bản cho người lao động đô thị trên cả nước lần đầu hụt thu chi khoảng 140 tỷ nhân dân tệ: thu phí thuần khoảng 2,04 nghìn tỷ, tổng chi khoảng 2,18 nghìn tỷ nhân dân tệ. Từ đó, khoảng hụt này ngày càng lớn.
Bảo hiểm hưu trí cho cơ quan, đơn vị sự nghiệp, chính thức cải cách từ năm 2015 (sáp nhập vào bảo hiểm hưu trí cơ bản cho người lao động đô thị), thì ngay từ ngày đầu đã phụ thuộc nặng vào trợ cấp ngân sách để bù đắp. Còn bảo hiểm hưu trí cho cư dân thành thị và nông thôn, thí điểm năm 2009 và hợp nhất năm 2014, có phần “lương hưu cơ sở” được thiết kế để ngân sách trung ương và địa phương trợ cấp toàn bộ. Vì vậy, ngay từ khi ra đời, trợ cấp ngân sách đã chiếm khoảng 60% tổng thu của quỹ này.
Nói tóm lại, nếu không có trợ cấp ngân sách (của trung ương và chính quyền các cấp), 3 quỹ bảo hiểm xã hội đã thâm hụt không biết bao nhiêu từ lâu. Khoản được gọi là kết dư tích lũy 11,2 nghìn tỷ nhân dân tệ đều đến từ trợ cấp ngân sách (xin xem bảng dưới đây).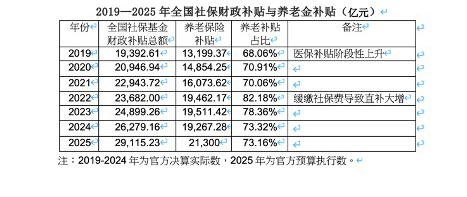
Bảng trên cho thấy hai điều.
Thứ nhất, tổng trợ cấp chỉ tăng chứ không giảm, tăng gần 1 nghìn tỷ nhân dân tệ trong 7 năm. Riêng năm 2025, tổng trợ cấp ngân sách cho các quỹ bảo hiểm xã hội trên cả nước lên tới 2.911.523 triệu nhân dân tệ, tăng mạnh 10,8% so với năm 2024. Dân số Trung Quốc già đi càng nhanh thì vai trò “bọc lót” của ngân sách càng rõ.
Thứ hai, mấy năm gần đây, phần trợ cấp cho lương hưu hầu như luôn chiếm từ 73% đến 82%, và tính theo giá trị tuyệt đối đã tăng 800 tỷ nhân dân tệ trong 7 năm. Hiện nay, trợ cấp ngân sách đã chiếm khoảng 20% đến 25% tổng chi lương hưu. Nói cách khác, cứ 4–5 nhân dân tệ lương hưu người về hưu nhận được thì có một nhân dân tệ lấy thẳng từ ngân sách.
Trong trợ cấp ngân sách, phần của trung ương chiếm hơn một nửa (nhiều năm liền ở mức 50% đến 58%), cả năm 2025 và 2026 đều khoảng 1,2 nghìn tỷ nhân dân tệ. Tỷ trọng khoản này trong tổng chuyển giao ngân sách của trung ương cũng liên tục tăng, từ 9,81% năm 2019 lên gần 12% năm 2025.
Dư địa “mở rộng diện” có hạn, ĐCSTQ chủ yếu muốn người dân tham gia bảo hiểm hưu trí cho người lao động
Ông Lý Trung cho biết tính đến cuối tháng 9, số người tham gia bảo hiểm hưu trí cơ bản, bảo hiểm thất nghiệp và bảo hiểm tai nạn lao động ở Trung Quốc lần lượt là 1.079 triệu, 251 triệu và 327 triệu người, song vẫn còn một số người chưa tham gia. Theo ông, dù những người này ở đâu cũng phải tìm cho ra bằng đủ mọi cách để số người tham gia tiếp tục tăng.
Trên thực tế, dư địa này không lớn. Mục tiêu chính sách của Kế hoạch 5 năm lần thứ 15 cũng chỉ là cố gắng giữ tỷ lệ tham gia bảo hiểm hưu trí cơ bản ổn định trên 95%, đưa số người tham gia bảo hiểm thất nghiệp lên 255 triệu (tăng 4 triệu người) và bảo hiểm tai nạn lao động lên 345 triệu (tăng 18 triệu người).
Ông Lý Trung nói rõ trọng tâm là khuyến khích, hỗ trợ lao động tự do, lao động nông thôn ra thành phố làm việc và người làm các hình thức việc làm mới tham gia bảo hiểm hưu trí cho người lao động. Đây mới là ý đồ thật của ĐCSTQ, còn việc “mở rộng diện” nói ở trên chỉ là màn che mắt.
Vì sao vậy?
Cùng là bảo hiểm hưu trí, nhưng loại dành cho người lao động đô thị và loại dành cho cư dân thành thị và nông thôn khác nhau rất xa. Loại thứ nhất bắt buộc, chi phí cao, mỗi tháng phải đóng từ vài trăm đến vài nghìn nhân dân tệ, phần lớn vào tài khoản quỹ chung (“nồi cơm chung”), phần nhỏ vào tài khoản cá nhân. Loại thứ hai không bắt buộc, chi phí thấp, mỗi năm đóng từ vài trăm đến vài nghìn nhân dân tệ (thấp nhất 100 nhân dân tệ), toàn bộ vào tài khoản cá nhân.
Nếu ai cũng chọn bảo hiểm hưu trí cho cư dân, ĐCSTQ sẽ không “cắt rau hẹ” được nữa, ngược lại ngân sách còn bị chảy máu nặng.
Làm sao để thu hút người dân tham gia bảo hiểm hưu trí cho người lao động đô thị? Trước đây, cách chủ yếu là dùng lợi ích để dụ hoặc.
Hiện nay, lương hưu bình quân hằng tháng của người về hưu từ doanh nghiệp trên cả nước phổ biến ở mức 3.500 đến 4.000 nhân dân tệ. Trong khi đó, lương hưu bình quân hằng tháng của cư dân thành thị và nông thôn chỉ hơn 200 nhân dân tệ, một số địa phương giàu có thì cao hơn (Thượng Hải 1.600 nhân dân tệ, Bắc Kinh 1.200 nhân dân tệ). Vì thế, mấy năm qua không ít người đã chuyển từ bảo hiểm hưu trí cho cư dân sang bảo hiểm hưu trí cho người lao động đô thị.
Chẳng hạn, cuối năm 2025, số người tham gia bảo hiểm hưu trí cho người lao động đô thị là 546,72 triệu, nhiều hơn năm trước 12,2 triệu. Số người tham gia bảo hiểm hưu trí cho cư dân là 529,19 triệu, ít hơn năm trước 9,11 triệu. Hơn 10 triệu người tăng thêm ở bảo hiểm hưu trí cho người lao động phần lớn không phải người mới được tìm ra, mà là người chuyển sang từ “bể” bảo hiểm hưu trí cho cư dân.
Tuy nhiên, vấn đề là những người chuyển từ bảo hiểm hưu trí cho cư dân sang bảo hiểm hưu trí cho người lao động đô thị đều là nhóm đứng đầu trong số lao động tự do và người làm các hình thức việc làm mới.
Đó là luật sư, kế toán hành nghề độc lập, chuyên viên tư vấn tâm lý tư nhân, nhiếp ảnh gia tự do, người có ảnh hưởng lớn trên mạng xã hội, họa sĩ minh họa thương mại. Đó còn là shipper giao đồ ăn hạng vàng, tài xế xe công nghệ chủ lực chạy rất nhiều cuốc, lập trình viên độc lập, nhà thiết kế giao diện (UI) và sản phẩm lâu năm, chủ cửa hàng trực tuyến có doanh thu hằng tháng ổn định, v.v. Có nghiên cứu chỉ ra rằng năm 2020, tỷ lệ lao động tự do tham gia bảo hiểm hưu trí cơ bản cho người lao động đô thị là 28,5%.
Mấy năm nay kinh tế đình đốn, số lao động tự do (kể cả người làm các hình thức việc làm mới) tăng vọt từ 200 triệu năm 2021 lên 320 triệu năm 2026. Công việc và thu nhập ngày càng bấp bênh, nên số người có khả năng và có mong muốn tham gia bảo hiểm hưu trí cho người lao động đô thị khó tăng, thậm chí còn giảm.
Một số nghiên cứu cho rằng năm 2026, tổng số người ngừng đóng bảo hiểm xã hội cho người lao động trên cả nước đã tăng vọt lên khoảng 58,32 triệu. Tại cuộc họp báo nửa đầu năm 2026, Bộ Nhân lực và An sinh xã hội cho biết tỷ lệ “tạm dừng đóng” trong nhóm người trẻ hoặc nhóm tự nguyện tham gia trên cả nước đã lên tới 23,7%.
Nếu bảo hiểm hưu trí cho người lao động đô thị không có nhiều người mới tham gia, khoảng hụt thu chi lương hưu sẽ ngày càng lớn, gánh nặng ngân sách sẽ ngày càng nặng. Đó chính là lý do chính quyền muốn “dùng dữ liệu tìm người” và muốn người dân tham gia bảo hiểm hưu trí cho người lao động đô thị.
“Dùng dữ liệu tìm người” biến thành chính sách riêng của các địa phương để ép người dân tham gia bảo hiểm
Lao động tự do tham gia bảo hiểm hưu trí cho người lao động đô thị phải tự chịu mức đóng 20% (trong khi với người lao động doanh nghiệp, doanh nghiệp chịu 16%, cá nhân chịu 8%). Nay lại thêm cạnh tranh khốc liệt, nên họ không có đủ động lực để tham gia.
Còn chính quyền thì sao? Họ nhận ra bài toán kinh tế thuần túy kiểu “đóng lâu hưởng nhiều” không còn lừa được ai nữa. Vì vậy, họ chuyển sang dùng các nguồn lực khan hiếm của thành phố như “hộ khẩu, việc học của con cái, tư cách làm việc, thủ tục hành chính” làm con bài để ràng buộc và uy hiếp: không tham gia bảo hiểm thì bản thân và gia đình bị tước quyền sống cơ bản ở thành phố. Hiện nay, để hoàn thành chỉ tiêu “mở rộng diện”, nhiều địa phương đã ban hành hàng loạt chính sách riêng như sau.
- Gắn với việc tính điểm cho con vào học, vào nhà trẻ, lấy “số năm đóng bảo hiểm hưu trí cho người lao động đô thị tại thành phố” làm tiêu chí tính điểm cốt lõi, thậm chí thiếu là bị loại ngay.
- Gắn với “điều kiện hành nghề và việc được nền tảng giao đơn” cho lao động tự do. Một số địa phương đang nghiên cứu hoặc thí điểm lấy việc “tham gia bảo hiểm hưu trí cho người lao động/bảo hiểm thương tật nghề nghiệp tại thành phố” làm điều kiện tiên quyết để đăng ký giấy phép hành nghề điện tử, trong khi trước đây shipper chỉ cần giấy chứng nhận sức khỏe về an toàn thực phẩm.
- Ràng buộc chặt với việc mua nhà, nhập hộ khẩu, chỉ tiêu bốc thăm biển số xe, quy định rõ “bảo hiểm xã hội” ở đây phải là “bảo hiểm hưu trí/bảo hiểm y tế cho người lao động đô thị”, không công nhận số năm đóng bảo hiểm hưu trí cho cư dân.
- Gắn với việc cấp và thẩm định hằng năm giấy phép kinh doanh, kèm cán bộ quản lý theo lưới đến tận nhà đôn đốc đóng tiền.
- Hạn chế thanh toán chi phí khám chữa bệnh ở địa phương khác và quyền dùng chung bảo hiểm y tế trong gia đình, v.v.
Lời kết
Người Trung Quốc không phải kẻ ngốc.
Tính theo mức sàn mới nhất của lương làm căn cứ đóng bảo hiểm xã hội ở các địa phương, mỗi người trong số 320 triệu lao động tự do dù thế nào cũng phải bỏ ra từ 1.000 đến 2.200 nhân dân tệ mỗi tháng (kể cả bảo hiểm y tế). Từ năm 2030, số năm đóng tối thiểu sẽ tăng dần từ 15 năm lên 20 năm. Trong mức đóng 20% mà lao động tự do tự chịu, có 12% đi thẳng vào quỹ chung (nếu không may qua đời trước tuổi nghỉ hưu, phần này không được trả lại), chỉ 8% vào tài khoản cá nhân. Tất cả những điều đó khiến số người ngừng đóng tăng vọt trong hai năm gần đây (2025–2026).
“Dùng dữ liệu tìm người” cùng đủ kiểu thủ đoạn ép người dân tham gia bảo hiểm của chính quyền chỉ càng khiến lòng dân thêm oán giận sục sôi.
Bài liên quan:
- ĐCSTQ siết truy thu bảo hiểm xã hội, nhiều người dân nói không đủ tiền đóng
- TQ xóa bài viết về cáo buộc bộ máy công chức ngốn 40% quỹ bảo hiểm xã hội
- Phân tích: 550 tỷ nhân dân tệ khó cứu ngân sách địa phương, Trung Quốc bế tắc vì nợ
Theo Vương Hách / Epoch Times
Xem thêm
Từ khóa an sinh xã hội Bảo hiểm xã hội bảo hiểm xã hội Trung Quốc kinh tế Trung quốc lương hưu Vương Hách