Đất bỏ hoang có thể chịu thuế 0,2%, cao gần 7 lần mức thấp nhất hiện nay
- Minh Long
- •
Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, cao gần 7 lần mức 0,03% đang áp dụng với đất ở trong hạn mức. 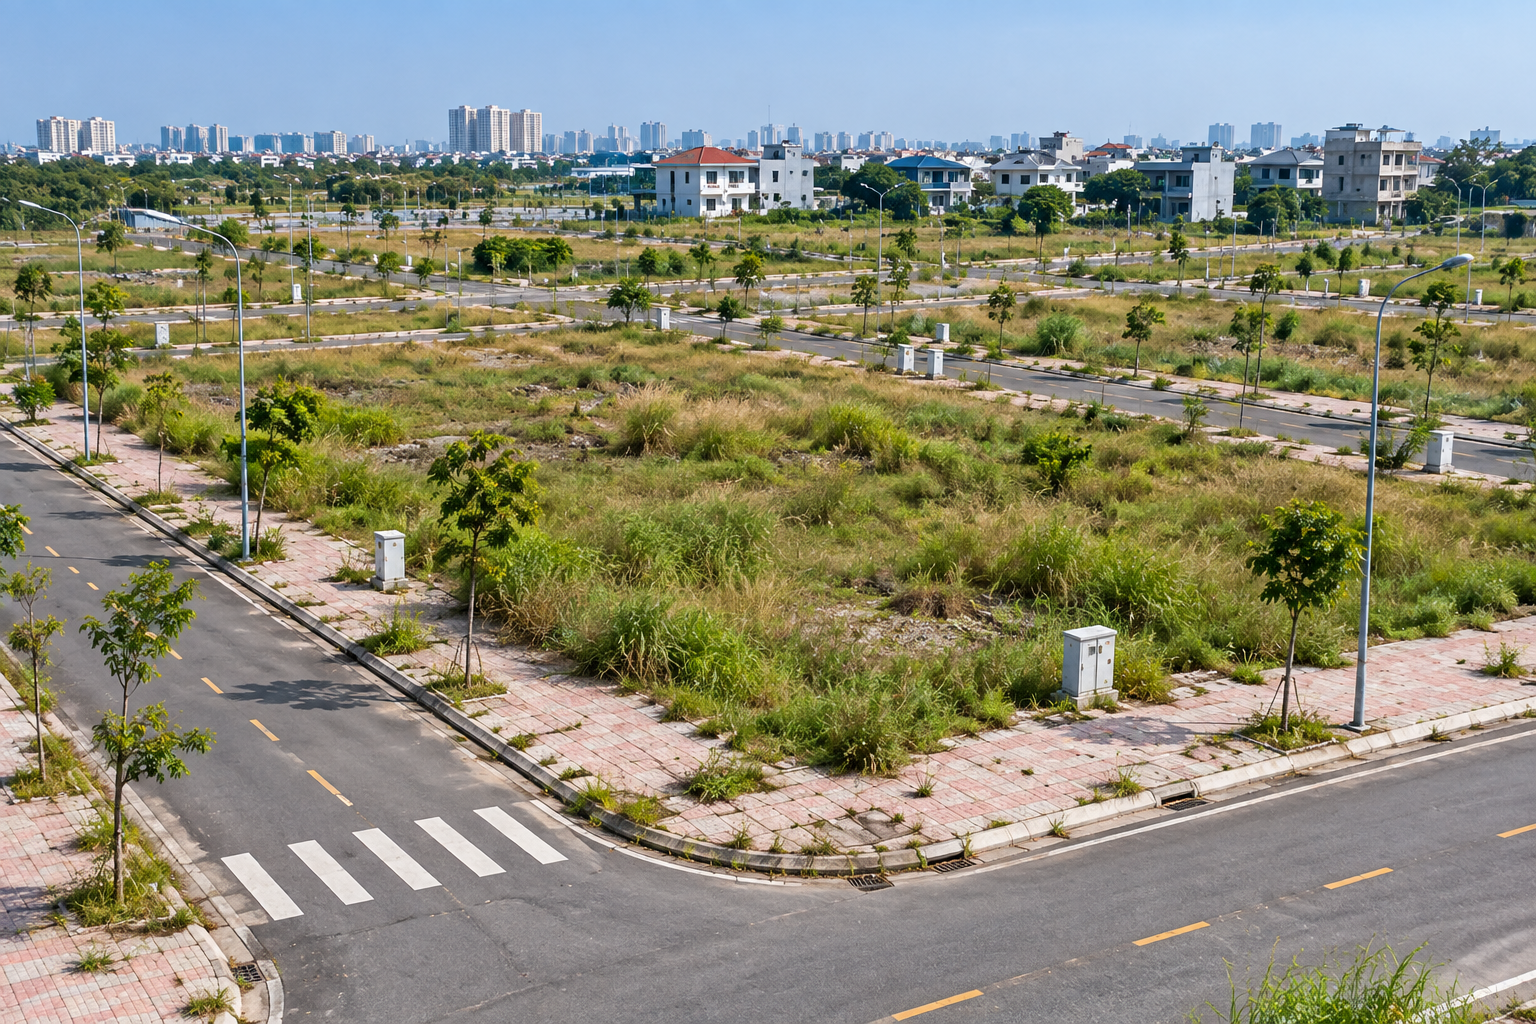
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Đáng chú ý, dự thảo đề xuất bổ sung mức thuế suất riêng đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Theo đó, nhóm đất này có thể chịu thuế suất 0,2% và không áp dụng hạn mức. Với mức này, thuế suất cao gần 7 lần mức 0,03% đang áp dụng với đất ở trong hạn mức.
Bộ Tài chính cho biết đề xuất nhằm thực hiện Nghị quyết 21 của Ban Chấp hành Trung ương, hướng tới khắc phục tình trạng sử dụng đất lãng phí, đất bỏ hoang.
Theo hồ sơ, đây là nội dung mới so với Luật Thuế sử dụng đất phi nông nghiệp hiện hành, bởi luật hiện chưa có mức thuế suất riêng đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Thuế đất hiện được tính như thế nào?
Luật Thuế sử dụng đất phi nông nghiệp hiện hành quy định đối với đất ở theo biểu thuế lũy tiến từng phần.
Cụ thể, diện tích đất ở trong hạn mức chịu thuế suất 0,03%. Phần diện tích vượt không quá 3 lần hạn mức chịu thuế 0,07%, còn phần diện tích vượt trên 3 lần hạn mức áp dụng mức 0,15%.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, thuế suất hiện là 0,03%. Đất sử dụng không đúng mục đích và đất chưa sử dụng theo đúng quy định chịu thuế 0,15%, trong khi đất lấn, chiếm chịu thuế 0,2%.
Điểm mới trong dự thảo là bổ sung riêng trường hợp đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng với mức thuế 0,2%, không giới hạn diện tích.
Cần làm rõ thế nào là đất bỏ hoang
Đề xuất thuế suất 0,2% đang đặt ra câu hỏi về tiêu chí xác định đất bỏ hoang.
Một số trường hợp đất để trống nhưng vẫn được sử dụng theo cách nhất định có thể khó phân loại. Chẳng hạn, một người dân tại TPHCM cho biết đang có lô đất trống hơn 2.000 m² và cho người khác trồng cỏ, nuôi bò. Theo người này, cần có tiêu chí rõ ràng để xác định đất bỏ hoang nhằm tránh ảnh hưởng đến quyền lợi của người sử dụng đất.
Đối với đất dự án, doanh nghiệp cũng lo ngại trường hợp chậm đưa đất vào khai thác do những nguyên nhân khách quan như vướng thủ tục pháp lý. Nếu dự án đình trệ vì các thủ tục chưa được tháo gỡ, việc áp thuế có thể làm tăng chi phí cho doanh nghiệp dù nguyên nhân chậm triển khai không hoàn toàn xuất phát từ chủ đầu tư.
Các chuyên gia cho rằng cần phân biệt giữa việc cố tình giữ đất để chờ tăng giá với những trường hợp chậm triển khai do điều chỉnh quy hoạch, chậm giải phóng mặt bằng, xác định nghĩa vụ tài chính hoặc các thủ tục hành chính kéo dài.
Thuế cao có thể làm tăng chi phí nắm giữ đất
GS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, cho rằng cần sớm áp dụng thuế lũy tiến với đất, đặc biệt là đất bỏ hoang, không đưa vào sử dụng.
Theo ông, việc tăng chi phí nắm giữ có thể tạo động lực để người sở hữu đưa đất vào khai thác thay vì tiếp tục giữ đất chờ tăng giá.
TS Nguyễn Ngọc Tú, chuyên gia về thuế, cũng cho rằng đất đai là tài nguyên đặc biệt nên đất bỏ hoang cần chịu mức thuế đủ lớn để giảm động lực găm giữ.
Theo ông Tú, khi chi phí nắm giữ đất tăng, người sở hữu sẽ có thêm áp lực để đưa đất vào sản xuất, kinh doanh, cho thuê hoặc chuyển nhượng.
Ông đồng thời cho rằng cần hoàn thiện cơ sở dữ liệu đất đai để cơ quan quản lý có thể xác định mỗi cá nhân đang sở hữu bao nhiêu thửa đất, vị trí và diện tích, từ đó kiểm soát tốt hơn tình trạng đầu cơ và sử dụng đất lãng phí.
Doanh nghiệp lo áp thuế với dự án chậm triển khai
Ông Nguyễn Duy Thành, Tổng giám đốc Công ty cổ phần Quản lý Nhà Toàn Cầu, cho rằng việc nâng thuế suất từ 0,03% lên 0,2% là tín hiệu cho thấy cơ quan quản lý muốn tăng kỷ luật trong sử dụng đất.
Theo ông, khi chi phí nắm giữ tăng, một số doanh nghiệp và nhà đầu tư có thể phải đẩy nhanh tiến độ dự án, đưa đất vào khai thác hoặc chuyển nhượng cho đơn vị có nhu cầu thực sự.
Tuy nhiên, ông lưu ý mức thuế 0,2% có thể chưa tạo áp lực đủ lớn với những nhà đầu tư có tiềm lực tài chính mạnh hoặc đang nắm giữ quỹ đất chiến lược. Hiệu quả của chính sách còn phụ thuộc vào cách xác định đúng đối tượng chịu thuế và việc thực thi.
Theo ông Thành, cần xây dựng tiêu chí cụ thể về thời gian chậm triển khai, tiến độ đầu tư, tình trạng sử dụng đất và nguyên nhân phát sinh. Cơ sở dữ liệu đất đai cũng cần đồng bộ để việc xác định tình trạng sử dụng đất dựa trên dữ liệu thay vì đánh giá chủ quan.
Một số chuyên gia cũng đề xuất có thời gian ân hạn để chủ đất hoàn tất thủ tục, sau đó mới áp dụng thuế lũy tiến nếu tiếp tục bỏ hoang. Với những trường hợp kéo dài, có thể kết hợp các biện pháp xử lý khác theo quy định đất đai.
Dự án luật được đề xuất trình Quốc hội tại kỳ họp tháng 10. Nếu được thông qua, đây sẽ là lần đầu khái niệm “đất bỏ hoang” được đưa vào dự thảo luật thuế với một mức thuế suất riêng.
Xem thêm

Từ khóa đất chậm đưa vào sử dụng bất động sản bộ tài chính thuế đất đất bỏ hoang thuế sử dụng đất phi nông nghiệp đánh thuế đất