Hộ kinh doanh doanh thu đến 10 tỷ đồng có thể được chọn cách tính thuế ngay năm 2026
- Minh Long
- •
Bộ Tài chính đề xuất doanh nghiệp, hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm được lựa chọn tính thuế theo tỷ lệ trên doanh thu hoặc theo lợi nhuận. Nếu được thông qua, chính sách có thể áp dụng ngay từ kỳ tính thuế năm 2026.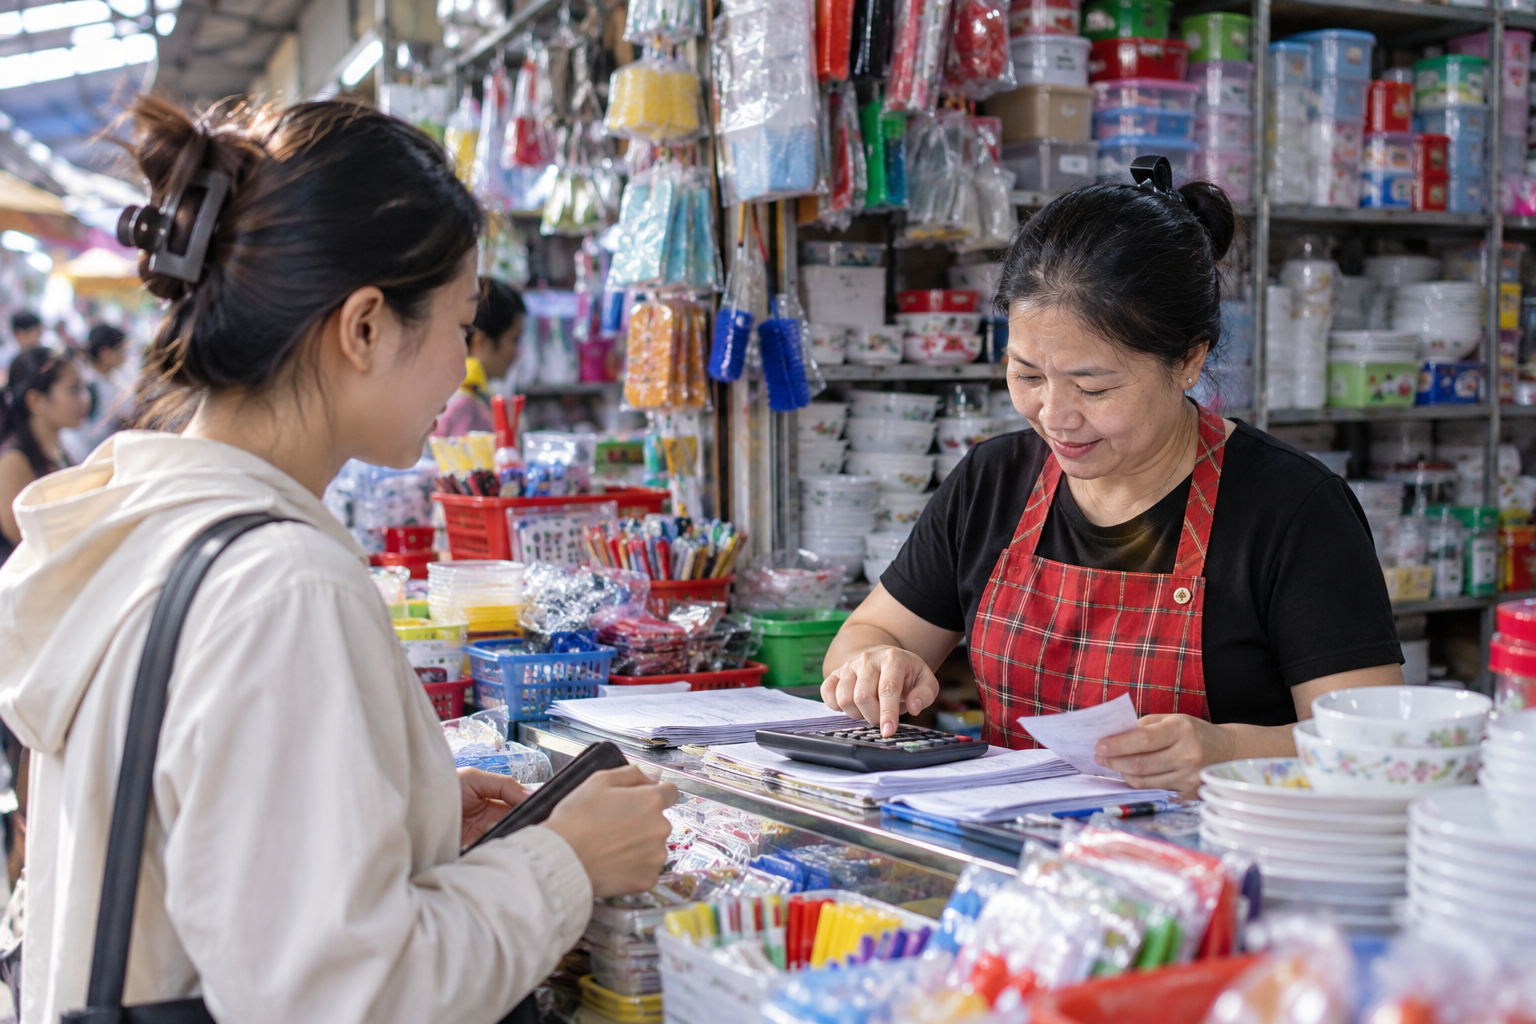
Đề xuất được đưa vào dự án Luật Phát triển doanh nghiệp nhỏ và vừa đang được Bộ Tài chính xây dựng. Theo phương án này, nhóm doanh nghiệp và hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm có thể lựa chọn phương pháp tính thuế phù hợp thay vì chỉ áp dụng một cách tính duy nhất.
Có thể lựa chọn tính thuế theo doanh thu hoặc lợi nhuận
Theo dự thảo, doanh nghiệp và hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm được lựa chọn một trong hai phương pháp tính thuế.
Phương án thứ nhất là tính thuế theo tỷ lệ trên doanh thu. Phương án thứ hai là tính thuế trên lợi nhuận, được xác định trên cơ sở doanh thu trừ các khoản chi phí theo quy định.
Điểm đáng chú ý là Bộ Tài chính đề xuất áp dụng phương án này ngay trong kỳ tính thuế năm 2026. Theo bà Nguyễn Thị Bích Thủy, Phó trưởng phòng hỗ trợ doanh nghiệp, hộ kinh doanh thuộc Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể, dự luật dự kiến được trình Quốc hội tại kỳ họp tháng 10/2026.
Nếu được Quốc hội thông qua theo phương án hiện nay, ngưỡng doanh thu mới có thể được áp dụng ngay trong kỳ tính thuế năm 2026.
Vì sao đề xuất nâng ngưỡng lên 10 tỷ đồng?
Theo các nội dung được nêu trong dự thảo, việc áp dụng phương pháp tính thuế theo tỷ lệ trên doanh thu nhằm giảm chi phí tổ chức, vận hành và chi phí tuân thủ cho các doanh nghiệp nhỏ, hộ kinh doanh.
Thực tế, với những hộ kinh doanh quy mô nhỏ, việc theo dõi doanh thu, hóa đơn, hàng hóa nhập vào, bán ra và các chứng từ liên quan có thể tạo thêm nhiều yêu cầu về sổ sách.
Bà Nguyễn Minh Giang, chủ một hộ kinh doanh thiết bị văn phòng tại Hà Nội, cho biết việc tính thuế theo lợi nhuận có thể phát sinh khó khăn khi một số chi phí thực tế không có hóa đơn, chứng từ để đưa vào chi phí được trừ.
Trong khi đó, hộ kinh doanh có ít người thường phải vừa bán hàng, vừa theo dõi sổ sách và chứng từ. Việc này có thể làm tăng thời gian và chi phí tuân thủ.
Ông Đậu Anh Tuấn, Phó tổng thư ký kiêm Trưởng ban Pháp chế của Liên đoàn Thương mại và Công nghiệp Việt Nam, đề xuất doanh nghiệp siêu nhỏ và hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm được nộp thuế theo doanh thu.
Theo ông Tuấn, với nhóm này, việc tính toán chi phí để xác định thu nhập chịu thuế có thể phức tạp, trong khi phương pháp tính trực tiếp trên doanh thu đơn giản hơn.
Ngưỡng 10 tỷ đồng bao phủ phần lớn hộ kinh doanh
Theo số liệu được Bộ Tài chính dẫn trong quá trình xây dựng chính sách, hiện có khoảng 2,69 triệu hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm, chiếm 99,98% tổng số hộ kinh doanh.
Đối với doanh nghiệp, hơn 865.000 doanh nghiệp có doanh thu dưới 10 tỷ đồng/năm, chiếm khoảng 81,1% tổng số doanh nghiệp.
Việc lựa chọn mốc 10 tỷ đồng vì vậy được kỳ vọng bao phủ phần lớn nhóm hộ kinh doanh và doanh nghiệp nhỏ, siêu nhỏ.
Bên cạnh chính sách về thuế, dự án Luật Phát triển doanh nghiệp nhỏ và vừa còn được xây dựng theo hướng hỗ trợ hộ kinh doanh chuyển đổi thành doanh nghiệp.
Đề xuất hỗ trợ hộ kinh doanh chuyển thành doanh nghiệp
Theo dự thảo, doanh nghiệp được chuyển đổi từ hộ kinh doanh có thể được miễn một số khoản phí, lệ phí liên quan đến thủ tục đăng ký lần đầu, công bố đăng ký lần đầu, cấp giấy phép lần đầu và một số giấy chứng nhận, chứng chỉ hành nghề.
Đối với doanh nghiệp nhỏ và vừa, dự thảo còn đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm.
Dự án luật cũng đề cập việc giảm gánh nặng chi phí đầu vào, bỏ phương pháp tính thuế khoán và áp dụng chế độ kế toán đơn giản hơn đối với doanh nghiệp nhỏ.
Mục tiêu được nêu trong quá trình xây dựng dự luật là tạo điều kiện để hộ kinh doanh, cá nhân kinh doanh chuyển đổi thành doanh nghiệp; đồng thời hỗ trợ doanh nghiệp nhỏ phát triển lên quy mô vừa và doanh nghiệp vừa mở rộng quy mô.
Số hộ kinh doanh thành lập mới tăng hơn 30%
Theo số liệu Bộ Tài chính công bố, trong 8 tháng năm 2026 có 771.129 hộ kinh doanh thành lập mới, tăng 30,3% so với cùng kỳ.
Riêng tháng 8 có 76.386 hộ kinh doanh thành lập mới, tăng 5,7% so với cùng kỳ.
Các hộ kinh doanh thành lập mới tập trung chủ yếu ở khu vực dịch vụ, chiếm 74,3%; khu vực công nghiệp và xây dựng chiếm 24,7%.
Trong thời gian chờ chính sách mới, Cục Thuế đã hướng dẫn hộ kinh doanh, cá nhân kinh doanh thuộc diện tính thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế thực hiện tạm nộp theo phương pháp đơn giản.
Theo đó, số thuế thu nhập cá nhân tạm nộp được xác định bằng doanh thu tính thuế trong tháng hoặc quý nhân với thuế suất tương ứng. Thuế suất phụ thuộc vào ngành nghề, lĩnh vực kinh doanh.
Việc tạm nộp theo doanh thu trong giai đoạn này không đồng nghĩa với việc xác định chính thức nghĩa vụ thuế của cả năm. Hộ kinh doanh thuộc trường hợp phải quyết toán vẫn thực hiện quyết toán theo quy định.
Nếu số thuế đã tạm nộp thấp hơn số phải nộp sau quyết toán, người nộp thuế phải nộp bổ sung phần chênh lệch. Trường hợp tạm nộp cao hơn nghĩa vụ thực tế, phần nộp thừa được xử lý theo quy định về bù trừ hoặc hoàn trả.
Hiện phương án tính thuế đối với nhóm doanh thu đến 10 tỷ đồng/năm vẫn là đề xuất trong dự án Luật Phát triển doanh nghiệp nhỏ và vừa, chưa phải quy định đã có hiệu lực. Việc áp dụng ngay trong kỳ tính thuế năm 2026 còn phụ thuộc vào quá trình xây dựng và thông qua luật.
Xem thêm
Từ khóa bộ tài chính hộ kinh doanh thuế hộ kinh doanh Doanh nghiệp nhỏ và vừa thuế theo doanh thu